
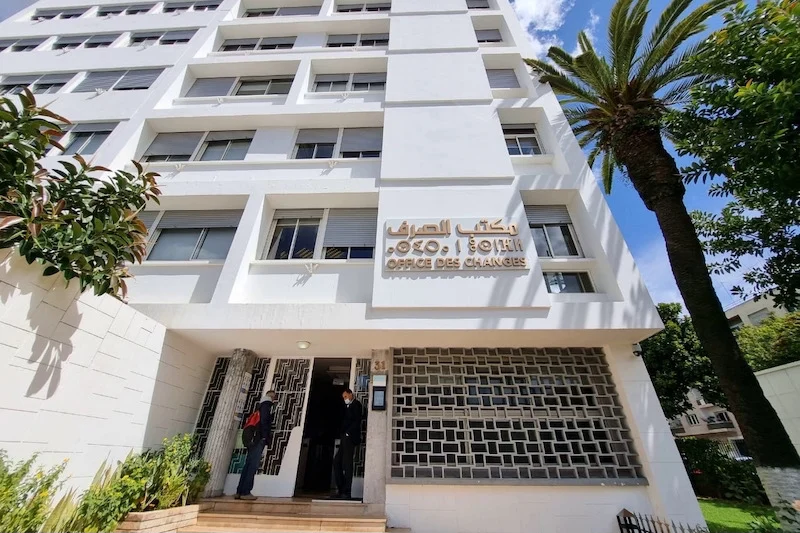

باشرت مصالح المراقبة التابعة لمكتب الصرف عمليات تدقيق واسعة بشأن شبهات التحايل على ضوابط تحويل الأموال إلى الخارج، بعد رصد مؤشرات حول استغلال تحويلات مالية مرخصة في تمويل عمليات اقتناء عقارات وشقق سكنية بعدد من الدول الأوروبية، خاصة إسبانيا وفرنسا، وتسجيل ملكيتها بأسماء أفراد من عائلات مستوردين ومنعشين عقاريين ومقاولين مغاربة.
وتتمحور الأبحاث حول احتمال توظيف تحويلات بنكية صُرح بها لأغراض تجارية ومهنية في تمويل استثمارات عقارية خارج المغرب، من خلال مسارات مالية يُشتبه في خروجها عن الأهداف التي رُخصت من أجلها، بما يثير تساؤلات بشأن مدى احترام القواعد المنظمة للصرف وتحويل العملات الأجنبية.
وتندرج هذه التحركات في إطار عمليات مراقبة التصريحات المتعلقة بالممتلكات والأصول الموجودة بالخارج، حيث دفعت مؤشرات عدم التطابق بين مبالغ محولة وطبيعة المعاملات التي بررت تحويلها إلى إخضاع مجموعة من الملفات لعمليات افتحاص دقيقة، تشمل الوثائق التجارية والفواتير والعقود وكشوف الحسابات البنكية.
ويركز التدقيق على تحديد مصادر تمويل العقارات المقتناة بالخارج، والتحقق من مدى ارتباط الأموال المستعملة فيها بالأنشطة المصرح بها، إلى جانب تتبع مسارات التحويلات وتحديد المستفيدين النهائيين منها، خصوصا عندما يتعلق الأمر بأموال خرجت من المغرب عبر القنوات البنكية القانونية.
وفي هذا السياق، شملت عمليات المراقبة ملف منعش عقاري بمدينة الدار البيضاء، تحوم حوله شبهات بشأن استغلال تحويلات مالية مرخصة لفائدة شركة متخصصة في الاستيراد، يملك رأسمالها مناصفة مع صهره، لتغطية جزء من تكاليف عقارات مسجلة باسم ابنته بإسبانيا.
وتشير المعطيات المرتبطة بهذا الملف إلى أن المبالغ المحولة كانت مخصصة، في الأصل، لتسوية معاملات تجارية مع موردين أجانب، وهو ما دفع إلى مراجعة الوثائق المرتبطة بعمليات الاستيراد والأداءات البنكية، بهدف التأكد من مطابقة قيمة التحويلات للأثمان الفعلية للبضائع المستوردة.
كما امتدت عمليات الافتحاص إلى طبيعة العلاقات التجارية التي تربط الشركة بمورديها الأجانب، مع التركيز على مقارنة الفواتير التجارية بالتصريحات الجمركية ووثائق الأداء، ورصد أي فروقات مالية محتملة قد تكون استُخدمت في تمويل عمليات اقتناء عقارات خارج المملكة.
وبمدينة مكناس، انصبت عمليات التدقيق على ملف مقاول يُشتبه في استغلاله شبكة من أفراد عائلته المقيمين بفرنسا لاقتناء عقارات بتمويل من تحويلات مالية جرى تبريرها بمصاريف المهام والأسفار المهنية والتكوينات بالخارج، على امتداد السنوات الثلاث الماضية.
وتشمل المراجعات المرتبطة بهذا الملف فواتير الإقامة والتنقل والتكوين المهني، إلى جانب التحقق من الجهات الأجنبية التي استفادت من الأداءات، ومدى ارتباط المصاريف المصرح بها بالنشاط الفعلي للمقاولة. وتتركز الشبهات حول احتمال استعمال مصاريف مهنية غير حقيقية أو تضخيم قيمتها لتبرير تحويل مبالغ بالعملة الأجنبية، قبل إعادة توظيفها في تسديد أثمان عقارات مسجلة بأسماء أفراد من عائلة المقاول المقيمين بفرنسا.
وتتجه الأبحاث كذلك نحو التحقق من شبهات تضخيم فواتير الواردات، من خلال التصريح بأثمان تفوق القيمة الفعلية للبضائع المستوردة، بما يسمح، في حال ثبوت ذلك، بتحويل مبالغ مالية إضافية إلى الخارج تحت غطاء معاملات تجارية مشروعة.
وتتطلب هذه العمليات مقارنة دقيقة بين القيم الواردة في الفواتير التجارية والتصريحات الجمركية والوثائق البنكية، بهدف تحديد الفوارق المحتملة وتفسير أسبابها، والكشف عما إذا كانت مرتبطة باختلافات تجارية عادية أو بممارسات تستهدف تحويل الأموال خارج الأغراض المصرح بها.
وفي السياق ذاته، وسعت مصالح المراقبة نطاق تدقيقها ليشمل التحويلات المرتبطة بمخصصات السفر والمهام التجارية ومصاريف الإقامة والتكوين بالخارج، وسط شبهات بشأن استعمال هذه النفقات لتجميع أرصدة بالعملة الأجنبية عبر أداءات متفرقة لفائدة أشخاص وجهات مقيمة بأوروبا، قبل توجيه الأموال نحو اقتناء شقق ومنازل.
ويشمل الافتحاص أيضا مدى احترام الالتزامات المرتبطة بالتحويلات التجارية التي لم تُنفذ العمليات المبررة لها، أو نُفذت بشكل جزئي، خصوصا ما يتعلق بإرجاع المبالغ إلى المغرب عند انتفاء المبررات التجارية التي سمحت بتحويلها.
وتسعى هذه المراجعات إلى تحديد مصير الأموال التي لم تُستخدم في تنفيذ المعاملات المصرح بها، والتحقق من احتمال الاحتفاظ بها بالخارج وإعادة استثمارها في أصول عقارية دون استكمال الإجراءات القانونية المطلوبة.
وتبرز هذه الملفات أهمية الرقابة على حركة رؤوس الأموال والتحويلات بالعملة الأجنبية، في ظل تشابك المعاملات التجارية والمصالح العائلية وتعدد المستفيدين من العمليات المالية العابرة للحدود. كما تضع عمليات التدقيق مسألة الفصل بين النفقات المهنية المشروعة والاستثمارات الخاصة غير المصرح بها في صلب المراقبة، في انتظار ما ستكشف عنه نتائج فحص الوثائق وتحديد المسؤوليات وفق القواعد القانونية الجاري بها العمل.