
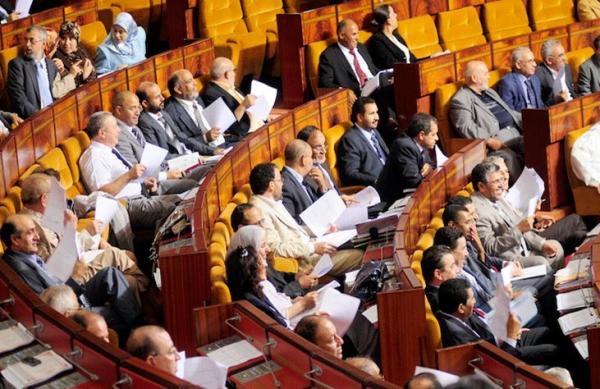

خصص مشروع قانون المالية لسنة 2027 ما مجموعه 1.23 مليار درهم لتغطية نفقات تسيير البرلمان المغربي بغرفتيه، في رقم يعيد فتح النقاش حول كلفة المؤسسة التشريعية وحجم الموارد العمومية المرصودة لها، ومدى انعكاس هذا الإنفاق على جودة العمل البرلماني وأدائه في مجالات التشريع ومراقبة العمل الحكومي وتقييم السياسات العمومية.
وتكشف المعطيات الواردة في المشروع، الذي قدمته الحكومة أمام البرلمان في 23 أكتوبر الماضي، أن الاعتمادات المخصصة لتسيير مجلسي النواب والمستشارين تبلغ حوالي 1.23 مليار درهم، أي ما يعادل نحو 0.19 في المائة من مجموع نفقات الميزانية العامة للدولة المقدرة بحوالي 640.5 مليار درهم. وتشمل هذه الاعتمادات أجور الموظفين والأعوان ونفقات التجهيز والتسيير، دون احتساب نفقات الاستثمار.
وتكتسي هذه الأرقام أهمية خاصة بالنظر إلى أن المؤسسة التشريعية تضم 515 عضواً، موزعين بين 395 مقعداً بمجلس النواب و120 مقعداً بمجلس المستشارين، ما يجعل متوسط التكلفة المحاسبية للمقعد الواحد مؤشراً على حجم الموارد التي تستوعبها كل غرفة، وإن كان لا يعكس بالضرورة التكلفة الشخصية للبرلماني أو التعويضات التي يحصل عليها.
وتبرز المقارنة بين الغرفتين تفاوتاً لافتاً في حجم الاعتمادات المرصودة لكل عضو. فميزانية تسيير مجلس النواب تصل إلى 647.07 مليون درهم، منها 476.94 مليون درهم مخصصة للموظفين والأعوان، و170.13 مليون درهم للمعدات والنفقات المختلفة.
في المقابل، تبلغ ميزانية تسيير مجلس المستشارين 581.73 مليون درهم، تتوزع بين 369.55 مليون درهم لنفقات الموظفين والأعوان، و212.18 مليون درهم للمعدات والنفقات المختلفة.
وباحتساب هذه الاعتمادات مقارنة بعدد المقاعد، تصل التكلفة السنوية المحاسبية للمقعد الواحد بمجلس النواب إلى حوالي 1.64 مليون درهم، مقابل 4.85 ملايين درهم بمجلس المستشارين، أي ما يقارب ثلاثة أضعاف تكلفة المقعد في الغرفة الأولى.
وعلى امتداد ولاية تشريعية من خمس سنوات، وبافتراض استمرار الاعتمادات بالمستويات نفسها، ترتفع هذه التكلفة إلى حوالي 8.19 ملايين درهم لكل مقعد بمجلس النواب، مقابل 24.24 مليون درهم بمجلس المستشارين.
وتستدعي هذه الأرقام التمييز بين التكلفة الإجمالية لتسيير المؤسسة والتعويضات الشخصية للأعضاء، إذ تشمل الحسابات الموظفين والإدارة والخدمات والتجهيزات والمصاريف المرتبطة باشتغال المجلسين، ولا تعني أن البرلماني الواحد يتقاضى هذه المبالغ.
69 في المائة من الميزانية للأجور.. وأسئلة حول الشفافية والمردودية
ويستحوذ بند الموظفين والأعوان على الحصة الأكبر من ميزانية تسيير البرلمان، إذ تصل الاعتمادات المخصصة له إلى 846.49 مليون درهم، أي ما يقارب 69 في المائة من مجموع ميزانية الغرفتين، وهو ما يسلط الضوء على حجم الموارد البشرية والإدارية التي تعتمد عليها المؤسسة التشريعية.
وبحسب بيانات الاتحاد البرلماني الدولي، بلغ عدد العاملين بإدارة مجلس النواب سنة 2024 ما مجموعه 505 موظفين بدوام كامل، مقابل 347 موظفاً سنة 2014، دون احتساب المساعدين الشخصيين للبرلمانيين.
أما بخصوص مجلس المستشارين، فلا تتوفر ضمن البيانات المنشورة أرقام حديثة مماثلة تسمح بتحديد العدد الإجمالي للعاملين بإدارته، الأمر الذي يجعل من الصعب تكوين صورة دقيقة عن الحجم الحقيقي للموارد البشرية التي تشتغل داخل المؤسسة البرلمانية بغرفتيها.
ولا يتوقف الأمر عند عدد الموظفين، بل يمتد إلى محدودية المعطيات التفصيلية المتعلقة بالأجور والتعويضات والامتيازات، سواء بالنسبة للموظفين القارين والمتعاقدين والملحقين، أو العاملين مع الفرق والمجموعات البرلمانية.
كما لا تقدم الوثائق الميزانياتية المنشورة تفصيلاً كافياً يسمح بتحديد الكلفة الدقيقة للتعويضات المرتبطة برئاسة المجلسين ونواب الرئيس ورؤساء الفرق والمهام البرلمانية المختلفة، أو الفصل بصورة واضحة بين النفقات الموجهة إلى الإدارة وتلك المرتبطة بالمنتخبين.
ويطرح هذا الوضع سؤال الشفافية في تدبير الموارد العمومية داخل مؤسسة تتمتع باستقلالية إدارية، بما في ذلك صلاحيات التوظيف وتدبير شؤون موظفيها، وهو ما يجعل نشر معطيات دقيقة ومحيّنة حول الموارد البشرية والنفقات والتعويضات مدخلاً أساسياً لتعزيز الرقابة المجتمعية على الإنفاق البرلماني.
وعلى مستوى المقارنة الدولية، تشير الأرقام الواردة في المعطيات المتعلقة بالبرلمان الإسباني إلى أن غرفتيه تضمان 616 مقعداً، موزعة بين 350 عضواً بمجلس النواب و266 بمجلس الشيوخ. وتبلغ الميزانيتان الأساسيتان للغرفتين، وفق الاعتمادات الممددة خلال سنة 2026 انطلاقاً من ميزانية 2023، حوالي 174.56 مليون يورو، أي ما يعادل نحو 1.83 مليار درهم.
ويصل متوسط الاعتمادات السنوية للمقعد الإسباني إلى حوالي 2.97 مليون درهم، مقابل 2.39 مليون درهم للمقعد المغربي، اعتماداً على ميزانيات التسيير المعلنة للغرفتين المغربيتين.
غير أن هذه المقارنة تظل نسبية، بالنظر إلى اختلاف طبيعة الاعتمادات المحتسبة، إذ تشمل الميزانية الإسبانية نفقات الاستثمار، ولا تتضمن جميع اعتمادات المصالح البرلمانية المشتركة، في حين لا تشمل الأرقام المغربية نفقات الاستثمار.
وبعيداً عن الحسابات المالية، تعيد هذه الأرقام طرح إشكالية المردودية السياسية والمؤسساتية للبرلمان المغربي، ومدى تناسب حجم الموارد المرصودة له مع الأدوار الدستورية المنوطة به، خصوصاً في مجالات التشريع ومراقبة الحكومة وتقييم السياسات العمومية.
ففي ظل الانتقادات التي تطال أداء المؤسسة التشريعية، يظل النقاش قائماً حول مدى استقلالية المبادرة البرلمانية وقدرة الفرق النيابية على التأثير في السياسات العمومية، بدل الاكتفاء بمناقشة مشاريع القوانين والمصادقة عليها، بما يغذي لدى بعض المتابعين صورة البرلمان باعتباره مؤسسة محدودة التأثير في صناعة القرار.
كما ترتبط المردودية بمعايير اختيار المرشحين للأدوار الانتخابية، وما يرافق العملية السياسية من نقاش حول تأثير المال والنفوذ المحلي والتزكيات الحزبية، وانعكاس ذلك على الكفاءة والقدرة على الاضطلاع بالمهام التشريعية والرقابية.
وهكذا، لا تختزل قضية البرلمان في مبلغ 1.23 مليار درهم المرصود سنوياً لتسييره، بل تتجاوز ذلك إلى سؤال العائد المؤسساتي والديمقراطي من هذا الإنفاق. فالمطلوب ليس فقط معرفة حجم الأموال التي تصرفها المؤسسة التشريعية، وإنما أيضاً الكشف عن أوجه صرفها، وقياس نتائجها على مستوى جودة القوانين وفعالية الرقابة الحكومية وتمثيل المواطنين.